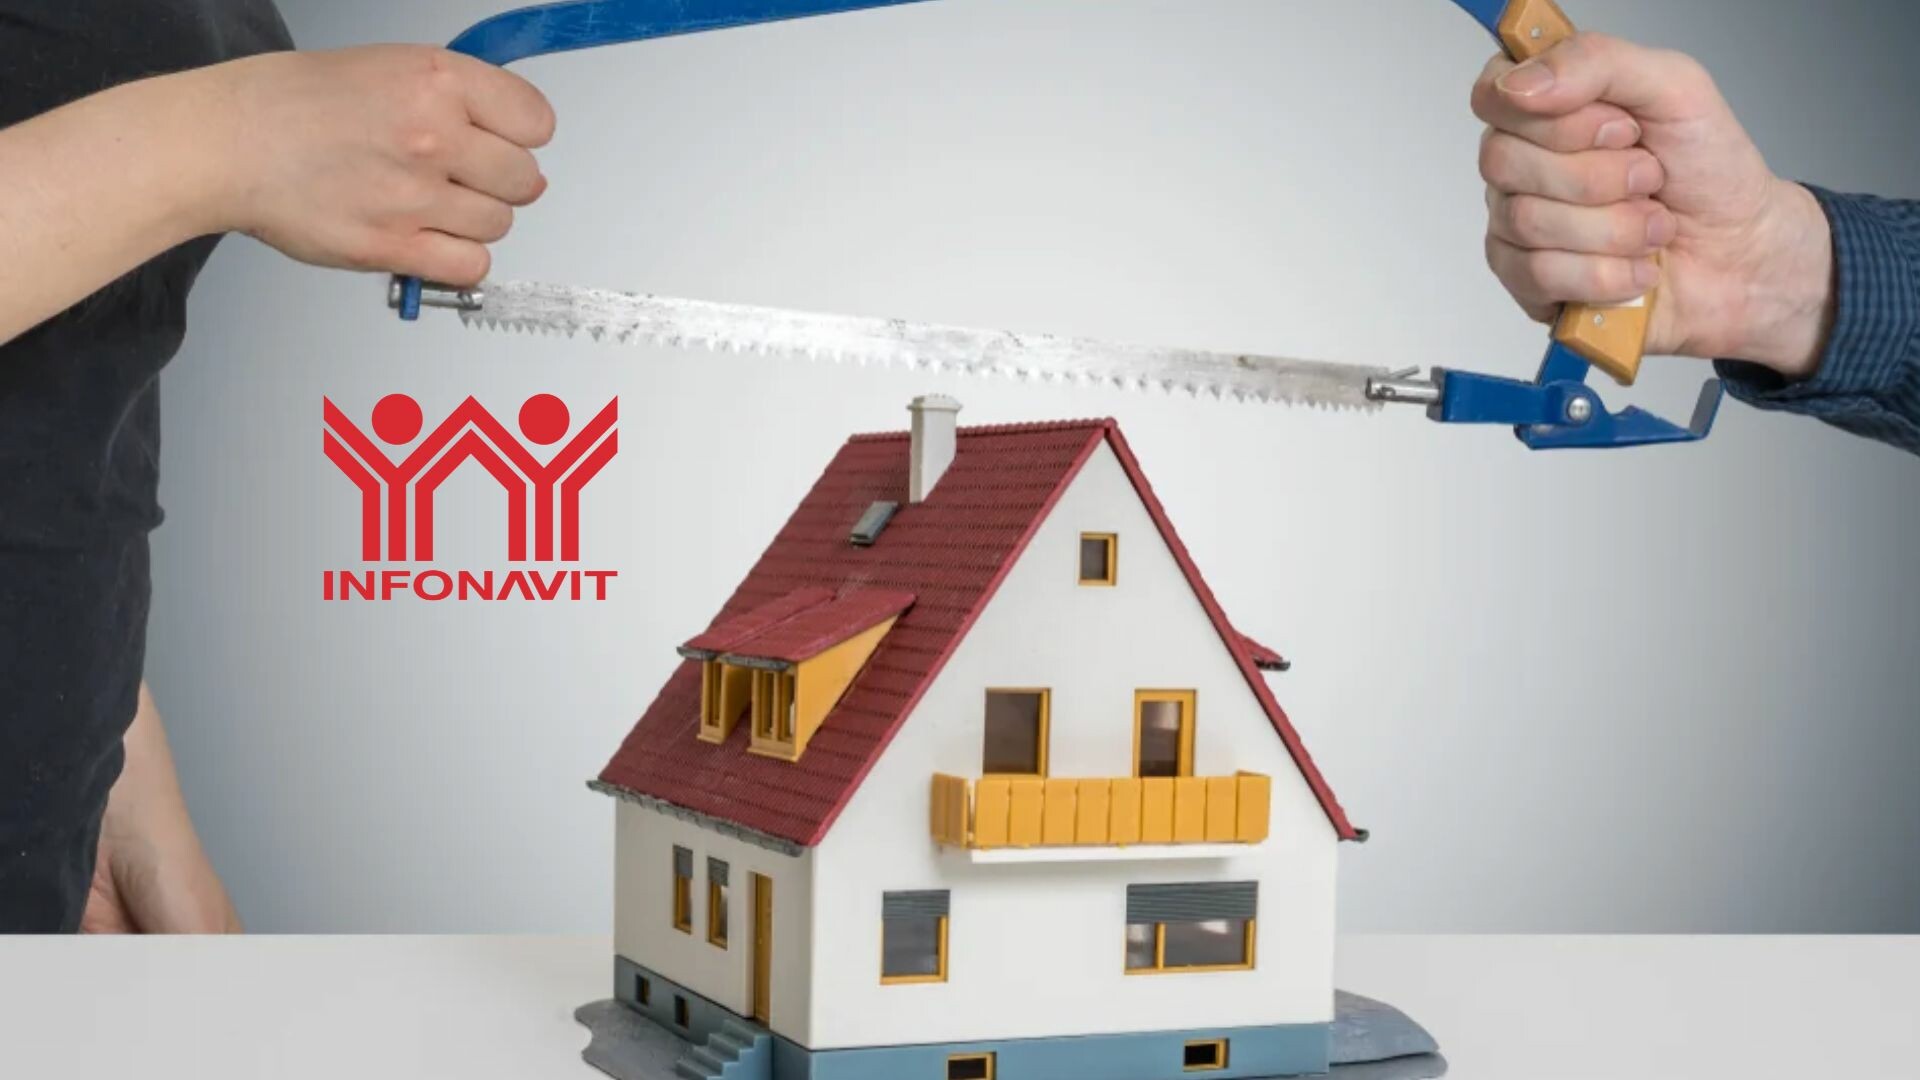
La construcción de un patrimonio es uno de los aspectos más importantes a considerar al iniciar una relación con la finalidad de establecer un hogar en común. No obstante, cuando la pareja decide separarse o divorciarse, surgen diversos compromisos financieros que deben ser abordados de manera legal.
El crédito compartido del Infonavit no se cancela automáticamente con la separación o divorcio. Es necesario proceder a reestructurar legalmente el pago del crédito para que se modifique su estructura. Independientemente del esquema existente, ya sea bajo Crédito Conyugal o Unamos Créditos, se mantienen las obligaciones de pago y la copropiedad.
Una de las opciones es que una de las partes asuma la responsabilidad de la deuda y se quede con la propiedad de la vivienda. Es crucial evaluar la capacidad económica para cumplir con este compromiso. Es importante recordar que la sustitución de deudor no modifica automáticamente la copropiedad; ambos procesos deben ser llevados a cabo con la asesoría legal adecuada.
Otra opción es que una persona ceda o venda su porcentaje de copropiedad a la otra a través de un trámite notarial. En caso de decidir vender la propiedad, también se puede optar por venderla a un tercero, utilizando los fondos para dividir entre ambas partes o para liquidar el crédito.
Es importante destacar que ni el divorcio ni la separación cancelan las responsabilidades financieras frente al crédito. Se puede optar también por continuar con la deuda en conjunto. En todos los casos, es necesario formalizar el acuerdo y notificarlo al Infonavit, por lo que se recomienda buscar asesoramiento legal y consultar los portales oficiales del Infonavit.
About the Author