La implementación de los artículos 23 y 24 de la Ley 36/2015 de Seguridad Nacional se concreta en los reales decretos 681/2026 y 705/2026, con desarrollo mediante el Real Decreto-ley 22/2026. La normativa doctrinal delimita el alcance ordinario del mando único y su integración con la LO 4/2000 y el artículo 116 de la Constitución.
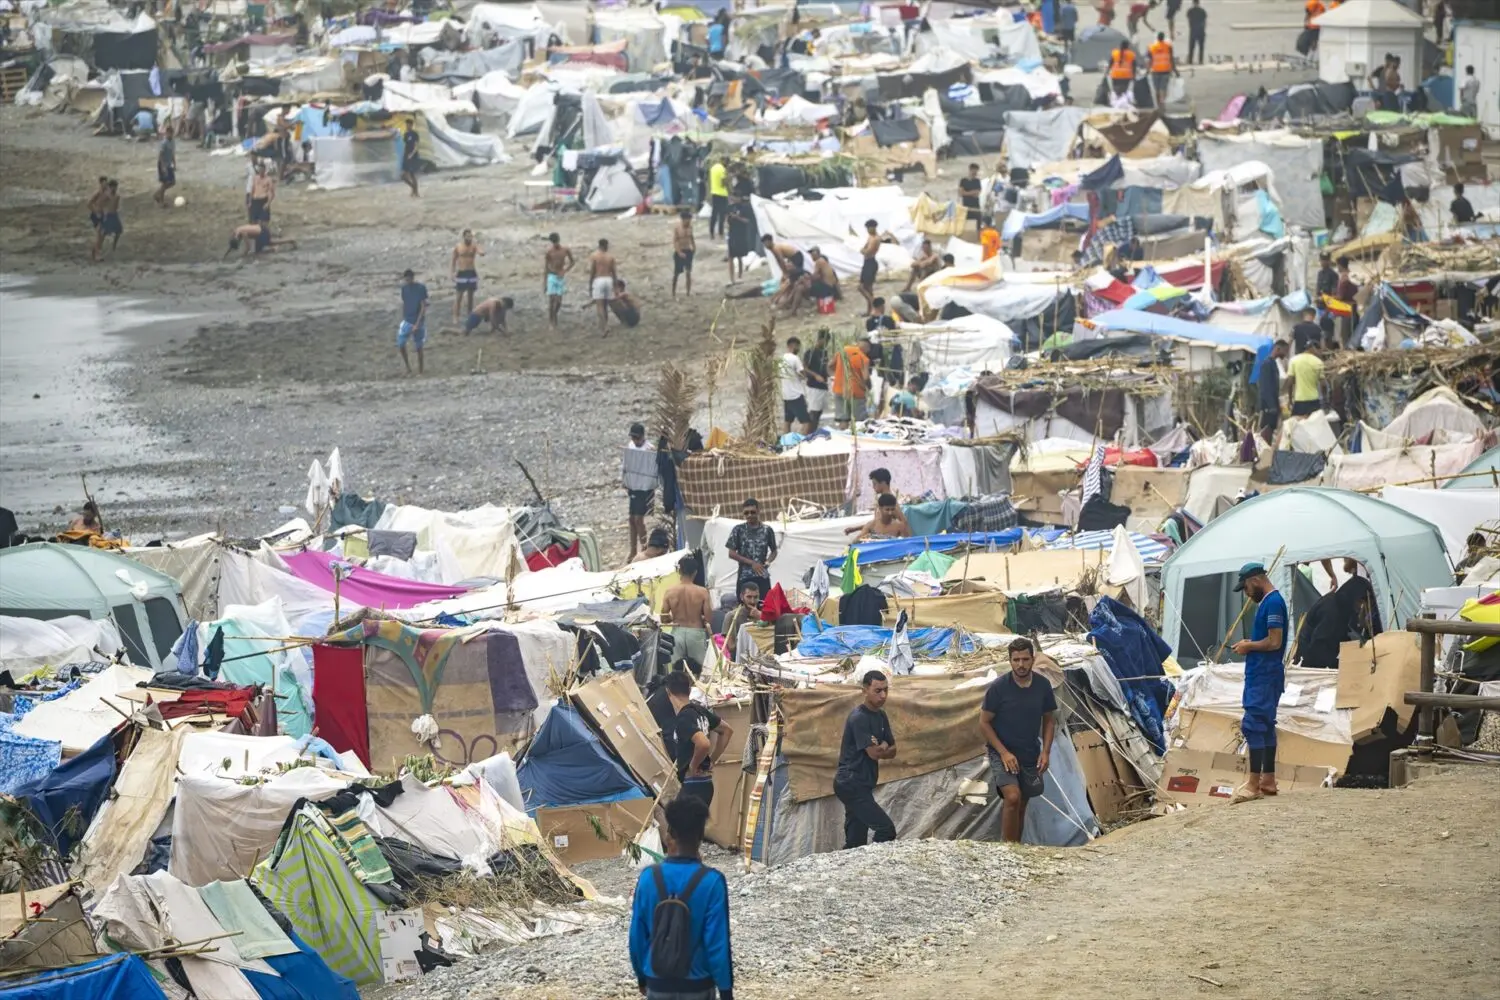
El Real Decreto 681/2026, de 25 de agosto, declara la situación de interés general para la Seguridad Nacional en Ceuta, según los artículos 23 y 24 de la Ley 36/2015. Este decreto se complementa con el Real Decreto 705/2026, de 26 de agosto, que aprueba la declaración de recursos, y con el Real Decreto-ley 22/2026, de 1 de septiembre, que desarrolla el mando único.
Antecedentes normativos: la Ley 36/2015 y la distinción con los estados del artículo 116 de la Constitución
La Ley 36/2015 configura una categoría intermedia para crisis geopolíticas, migratorias o de otra naturaleza que superan el plano ordinario sin exigir la declaración de los estados previstos en el artículo 116 de la Constitución. Los artículos 23 y 24 de esta norma permiten al Consejo de Ministros declarar la situación de interés general y coordinar los medios necesarios bajo una dirección única, sin suspensión de derechos ni alteración de competencias.
La decisión se concreta en el Real Decreto 681/2026, modificado por el Real Decreto 706/2026, de 1 de septiembre, y en la declaración de recursos del Real Decreto 705/2026, modificado por el Real Decreto 718/2026, de 2 de septiembre. El desarrollo normativo inmediato se recoge en el Real Decreto-ley 22/2026.
El mando único: estructura, recursos y límites de la legalidad ordinaria
El mando único se sitúa dentro del artículo 24 de la LSN y no excluye la aplicación de la Ley Orgánica 4/2000, de 11 de enero, sobre derechos y libertades de los extranjeros en España y su integración social. La articulación administrativa permite acelerar procedimientos conforme al artículo 58.3 de la LO 4/2000 y aplicar la disposición adicional décima, relativa al régimen especial de Ceuta y Melilla.
La declaración no comporta suspensión de derechos ni alteración competencial. Tampoco excluye el control judicial de las normas de desarrollo en materia de regularización. En particular, el Real Decreto 1155/2024, modificado por el Real Decreto 316/2026, de 14 de abril, permanece pendiente de control ante la jurisdicción contencioso-administrativa del Tribunal Supremo.
La elección del legislador por un instrumento ordinario y no por los estados excepcionales del artículo 116 de la Constitución delimita el alcance de la intervención: el mando único reorganiza la dirección y refuerza los medios disponibles, pero no altera el régimen legal de derechos, plazos ni garantías procesales.
La declaración de situación de interés general no suspende derechos ni excluye la legislación de extranjería; habilita la movilización coordinada de medios ordinarios bajo dirección única.
Desde la perspectiva de la técnica normativa, la activación de los artículos 23 y 24 de la LSN consolida un nivel de respuesta intermedio entre la gestión administrativa ordinaria y la suspensión de derechos que caracteriza a los estados de alarma, excepción y sitio. La doctrina jurídica destaca que el mando único opera exclusivamente dentro de la legalidad positiva preexistente y obliga a respetar las exigencias de motivación individualizada en los expedientes de extranjería.
El precedente inmediato en el sistema de protección de la Seguridad Nacional es relevante, pero no constituye jurisprudencia: es la primera vez que se declara formalmente la situación de interés general y el mando único al amparo de la LSN. Los mecanismos anteriores de Canarias o del COVID-19 se apoyaron en instrumentos distintos.
La proyección práctica depende de la capacidad administrativa real para tramitar expedientes individualizados, medidas de determinación de edad con intervención del Ministerio Fiscal y entregas conforme a las exigencias del TEDH. A la fecha de esta redacción no consta en el CENDOJ sentencia alguna recaída sobre los reales decretos 681/2026, 705/2026 o el Real Decreto-ley 22/2026.
About the Author